Sollbesteuerung und Istbesteuerung in Österreich einfach erklärt
- Michael Leister
- Aktualisiert:
- Unternehmensratgeber
- Buchhaltung & Steuern

Bei der Sollbesteuerung gehört die Umsatzsteuer zu dem Monat, in dem Sie geliefert oder gearbeitet haben. Bei der Istbesteuerung gehört sie zu dem Monat, in dem Ihr Kunde bezahlt hat. Das ist der ganze Unterschied: Es geht nur darum, in welche Umsatzsteuervoranmeldung (UVA) die Umsatzsteuer aus Ihren Rechnungen gehört. Davon hängt ab, wann Sie diese Umsatzsteuer an das Finanzamt zahlen müssen.
Wichtig: Die meisten kleinen Unternehmer in Österreich nutzen automatisch die Istbesteuerung. Mit der Einkommensteuer hat das Ganze nichts zu tun.
Der Unterschied zwischen Soll- und Istbesteuerung
Sie melden Ihre Umsatzsteuer regelmäßig an das Finanzamt, meistens jeden Monat oder jedes Quartal. Diese Meldung heißt Umsatzsteuervoranmeldung (UVA). Nach dem Jahr fassen Sie alles noch einmal in der Umsatzsteuerjahreserklärung zusammen. Soll- und Istbesteuerung legen fest, in welche Meldung und damit auch in welches Jahr eine Rechnung gehört (§ 19 Abs. 2 UStG).
| Sollbesteuerung | Istbesteuerung | |
|---|---|---|
| Andere Namen | Sollversteuerung, Soll-System, Besteuerung nach vereinbarten Entgelten | Istversteuerung, Ist-System, Besteuerung nach vereinnahmten Entgelten |
| Was zählt? | Der Monat, in dem Sie geliefert oder gearbeitet haben | Der Monat, in dem das Geld ankommt |
| Rechnung erst später geschrieben | Die Umsatzsteuer rutscht höchstens einen Monat nach hinten | Keine Auswirkung |
| Arbeit im Dezember, Zahlung im Jänner | Gehört ins alte Jahr. Schreiben Sie die Rechnung erst im Jänner, rutscht sie ins neue Jahr. | Gehört ins neue Jahr |
| Kunde hat noch nicht bezahlt | Sie zahlen die Umsatzsteuer trotzdem | Sie zahlen noch nichts |
| Kunde zahlt nie | Sie holen sich die Umsatzsteuer später zurück | Sie zahlen nie etwas (und müssen auch nichts vorstrecken) |
| Vorsteuer aus Ihren Einkäufen | Sobald geliefert wurde und die Rechnung da ist | Erst wenn Sie bezahlt haben |
| Zahlen bis | 15. des übernächsten Monats (nach Monats- oder Quartalsende) | 15. des übernächsten Monats (nach Monats- oder Quartalsende) |
| Für wen? | Gewerbe mit Buchführungspflicht, GmbH mit Gewerbe, große Vermieter | Freiberufler, Gewerbe ohne Buchführungspflicht, kleinere Vermieter |
Was heißt „vereinbart“ und „vereinnahmt“? So steht es im Gesetz (§ 17 UStG).
- Vereinbart ist der Betrag, den Sie mit dem Kunden ausgemacht haben. Also das, was auf der Rechnung steht.
- Vereinnahmt ist das Geld, das wirklich bei Ihnen angekommen ist.
Soll- und Istbesteuerung betreffen nur die Umsatzsteuer. Für Ihre Einnahmen-Ausgaben-Rechnung zählt der Tag, an dem das Geld auf Ihrem Konto ist (§ 19 EStG). Einkommensteuer und Umsatzsteuer sind zwei verschiedene Steuern.

Sollbesteuerung (Sollversteuerung) einfach erklärt
Bei der Sollbesteuerung, auch Sollversteuerung genannt, zählt der Tag, an dem Sie die Ware geliefert oder die Arbeit erledigt haben. Die Umsatzsteuer gehört zu diesem Monat. Zahlen müssen Sie sie erst bis zum 15. des übernächsten Monats. Melden Sie pro Quartal, zählt statt des Monats das ganze Quartal. Ob Ihr Kunde schon bezahlt hat, ist egal (§ 19 Abs. 2 UStG).
Im Gesetz ist die Sollbesteuerung der Normalfall (Umsatzsteuerrichtlinien Rz 2451). In der Praxis gilt sie aber nur für einen Teil der Unternehmer. Wer genau, steht weiter unten.
Sollbesteuerung: Zählt das Rechnungsdatum oder das Leistungsdatum?
Bei der Sollbesteuerung zählt das Leistungsdatum, nicht das Rechnungsdatum. Schreiben Sie die Rechnung erst nach dem Monat der Leistung, rutscht die Umsatzsteuer einen Monat nach hinten. Weiter rutscht sie nie (§ 19 Abs. 2 UStG).
Eine Rechnung an einen Unternehmer müssen Sie allerspätestens sechs Monate nach der Leistung schreiben (§ 11 Abs. 1 UStG). Diese Frist gilt auch bei der Istbesteuerung.
Beispiel: Sie arbeiten im März.
| Rechnung geschrieben | Umsatzsteuer gehört zum … |
|---|---|
| März | März |
| April | April |
| Juni | April – weiter rutscht sie nicht |
Anzahlungen bei der Sollbesteuerung (Mindest-Istbesteuerung)
Bei der Sollbesteuerung gehört die Umsatzsteuer für eine Anzahlung in den Monat, in dem das Geld ankommt (§ 19 Abs. 2 UStG). Das nennt man Mindest-Istbesteuerung: Für Anzahlungen gilt auch bei der Sollbesteuerung ein Stück Istbesteuerung.
Beispiel: Der Kunde zahlt eine Rate im Jänner und eine im Februar. Sie arbeiten im März und schreiben im März die Schlussrechnung.
| Zahlung | Umsatzsteuer gehört zum … |
|---|---|
| 1. Anzahlung im Jänner | Jänner |
| 2. Anzahlung im Februar | Februar |
| Rest aus der Schlussrechnung | März |
In der Schlussrechnung ziehen Sie die Anzahlungen wieder ab. So zahlen Sie die Umsatzsteuer dafür nicht doppelt.
Sollbesteuerung bei Ratenzahlung und Teilzahlungen
Bei der Sollbesteuerung gehört die ganze Umsatzsteuer einer Rechnung in den Monat der Leistung, auch wenn der Kunde danach in Raten zahlt. Die Raten ändern daran nichts.
Beispiel: Sie arbeiten im März und schreiben im März die Rechnung. Der Kunde zahlt in drei Raten im April, Mai und Juni. Die ganze Umsatzsteuer gehört trotzdem zum März.
Sollbesteuerung bei Ausgaben
Kaufen Sie selbst etwas ein, holen Sie sich die Umsatzsteuer auf der Rechnung Ihres Lieferanten vom Finanzamt zurück. Diese Umsatzsteuer heißt Vorsteuer. Bei der Sollbesteuerung gehört sie in die UVA des Monats, in dem geliefert wurde und die Rechnung da ist. Wann Sie selbst bezahlen, ist egal. Mehr dazu im Abschnitt Vorsteuerabzug.

Istbesteuerung (Istversteuerung) einfach erklärt
Bei der Istbesteuerung, auch Istversteuerung genannt, zählt der Tag, an dem das Geld bei Ihnen ankommt. Die Umsatzsteuer gehört zu diesem Monat (§ 19 Abs. 2 UStG). Zahlen müssen Sie sie erst bis zum 15. des übernächsten Monats. Melden Sie quartalsweise, zählt statt des Monats das ganze Quartal. Wann Sie gearbeitet oder die Rechnung geschrieben haben, ist egal. Welches Datum bei einer Überweisung zählt, finden Sie im Ratgeber Valuta- oder Buchungsdatum.
Der große Vorteil: Für offene Rechnungen zahlen Sie keine Umsatzsteuer. Sie zahlen erst, wenn Sie das Geld selbst haben.
Istbesteuerung bei Ratenzahlung und Teilzahlungen
Bei der Istbesteuerung gehört die Umsatzsteuer jeder Rate in den Monat, in dem diese Rate ankommt. Jede Rate zählt für sich. Das gilt für Anzahlungen genauso wie für Raten nach der Leistung.
Beispiel: Der Kunde zahlt in drei Raten im April, Mai und Juni. Dann gehört zu jedem Monat der Teil der Umsatzsteuer, der in dieser Rate steckt.
Istbesteuerung bei Ausgaben
Bei der Istbesteuerung dürfen Sie die Vorsteuer aus der Rechnung eines Lieferanten erst abziehen, wenn Sie die Rechnung bezahlt haben. Dass die Rechnung schon da ist, reicht nicht. Bei Ihren Einkäufen gilt also dieselbe Regel wie bei Ihren eigenen Rechnungen: Es zählt die Zahlung. Mehr dazu im Abschnitt Vorsteuerabzug.
Rechenbeispiel: Soll und Ist im Vergleich
Sie arbeiten im März für einen Kunden und schicken im März die Rechnung:
| Betrag | |
|---|---|
| Netto | 12.000 € |
| Umsatzsteuer (20 %) | 2.400 € |
| Rechnungsbetrag | 14.400 € |
Der Kunde bezahlt erst im Mai. Sie melden die Umsatzsteuer jeden Monat.
| Sollbesteuerung | Istbesteuerung | |
|---|---|---|
| Die 2.400 € gehören zum … | März (Monat der Arbeit) | Mai (Monat der Zahlung) |
| Zahlen bis spätestens | 15. Mai | 15. Juli |
| Ist das Geld vom Kunden dann schon da? | Nur wenn er bis 15. Mai zahlt | Ja, seit Mai |
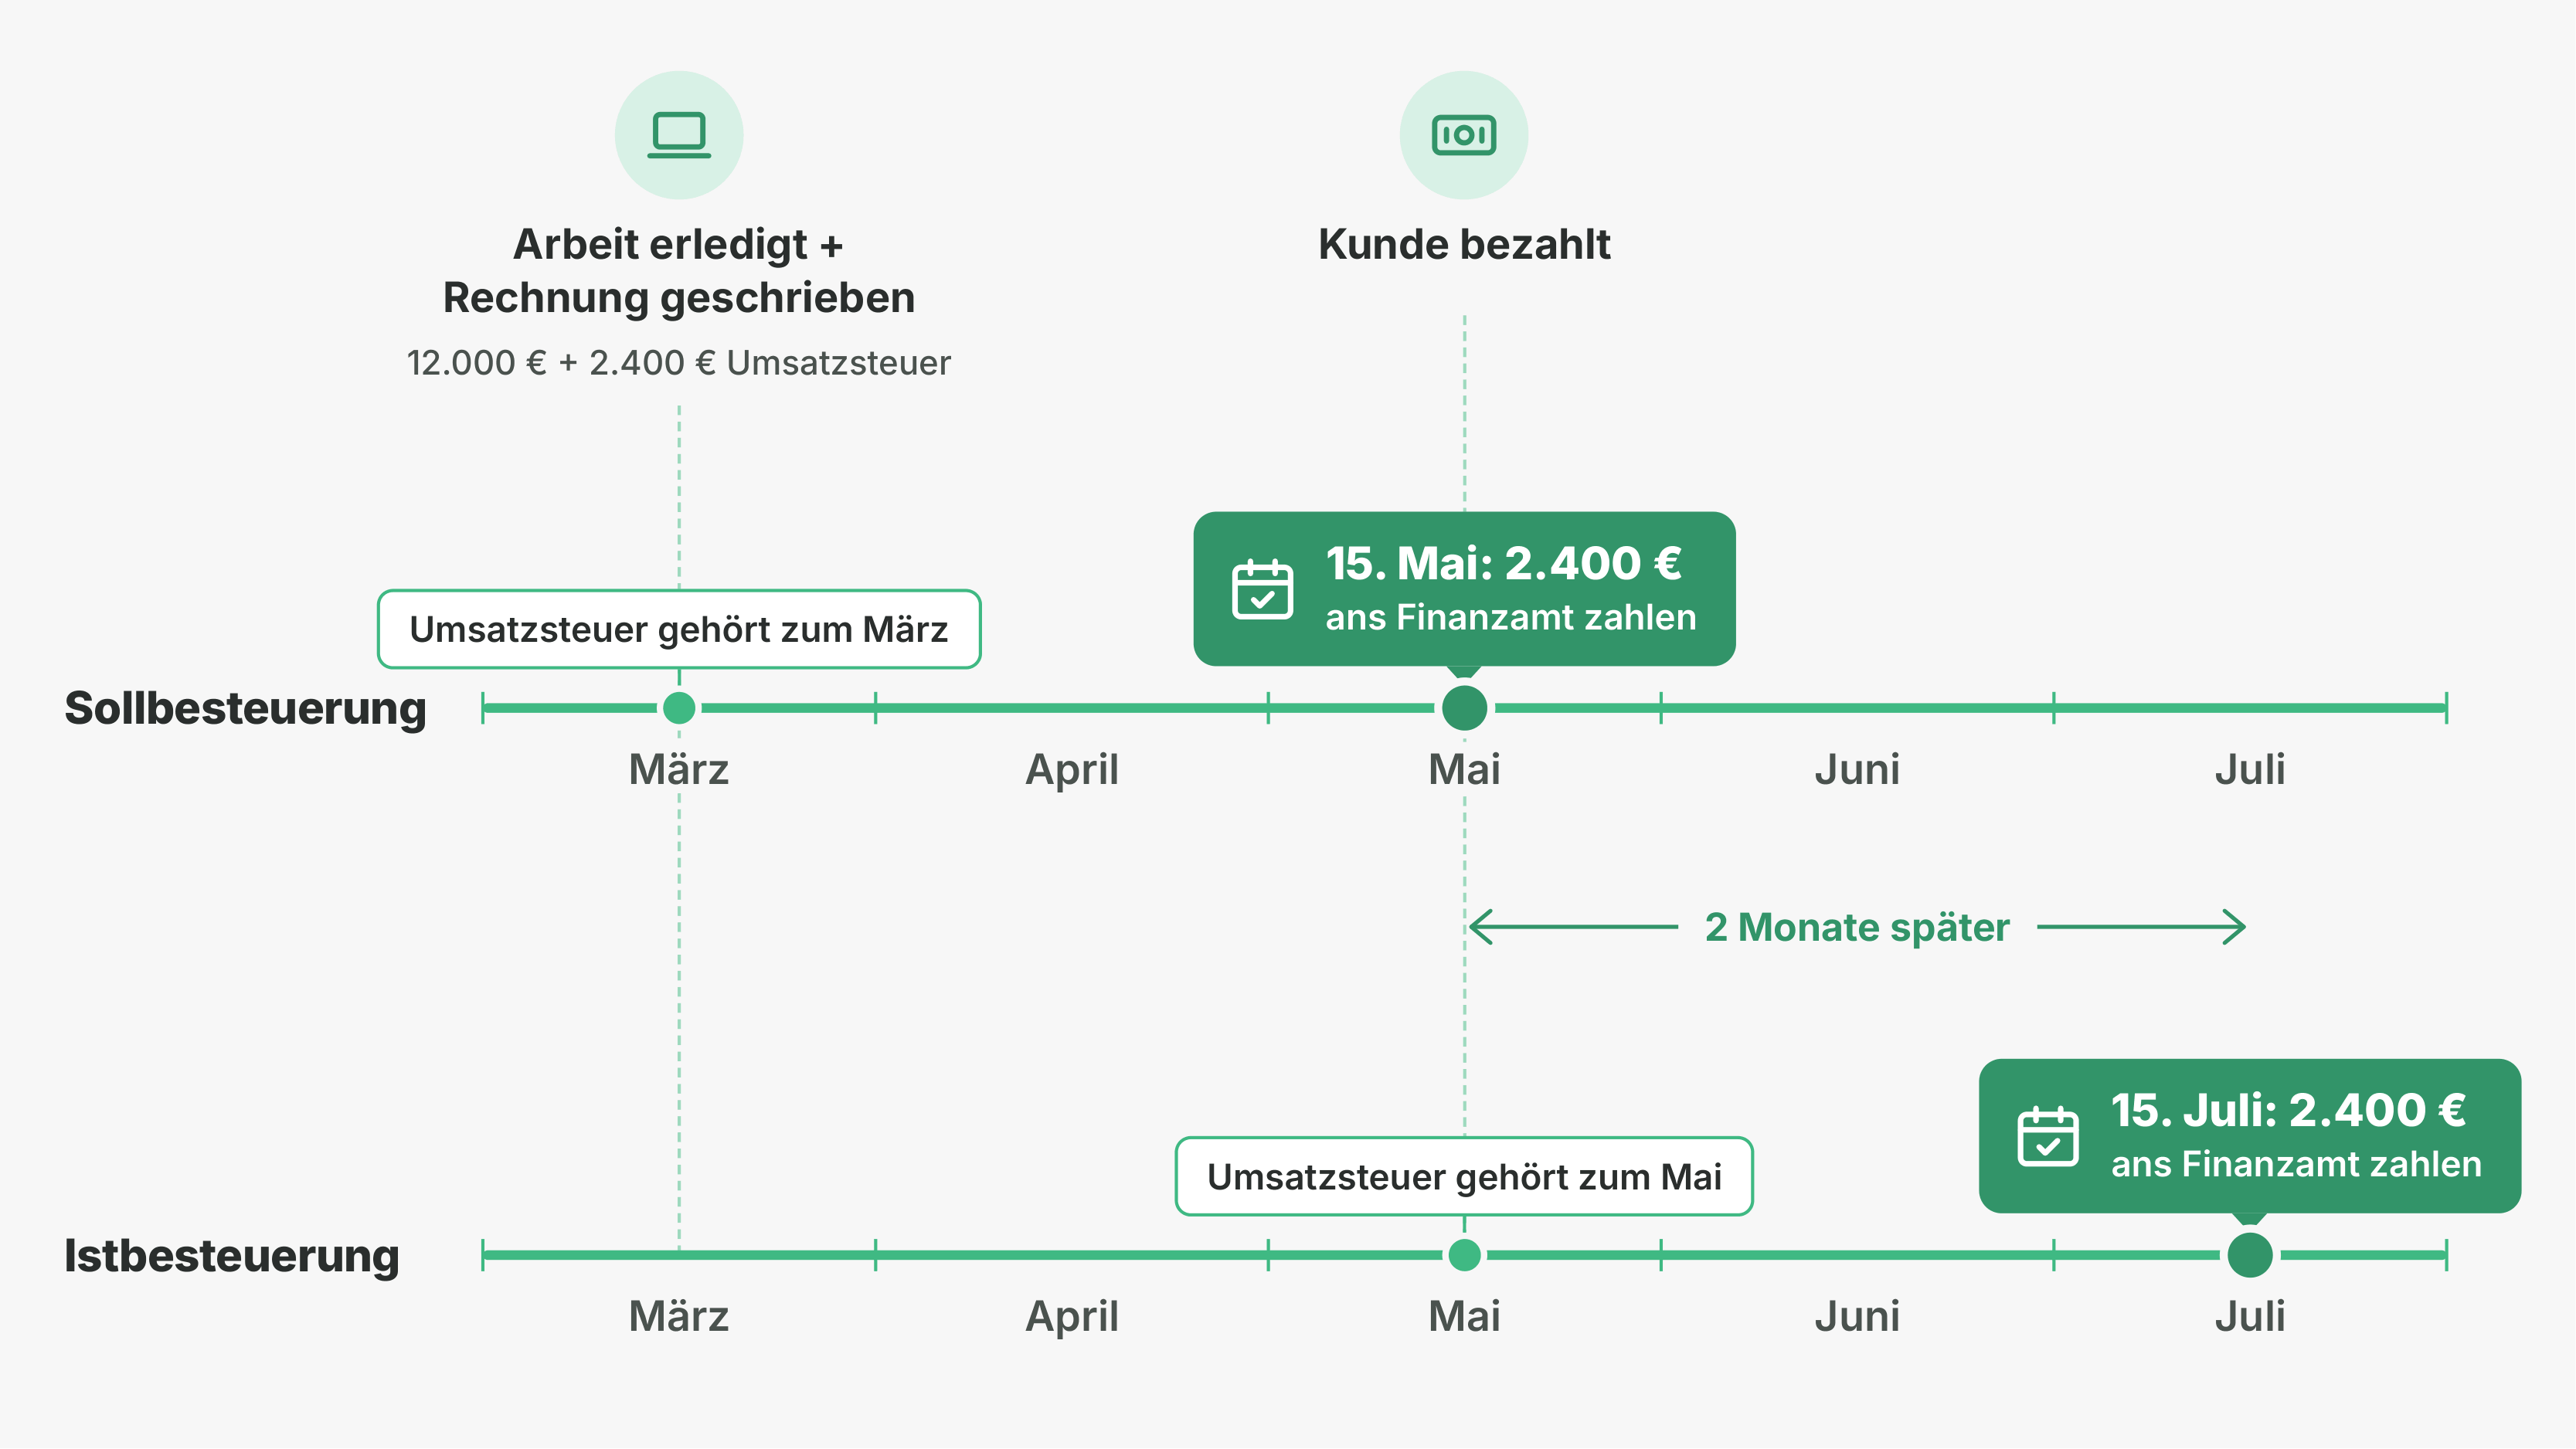
Bei der Sollbesteuerung zahlen Sie die Umsatzsteuer also zwei Monate früher. Kommt das Geld vom Kunden erst nach dem 15. Mai, zahlen Sie die 2.400 € aus eigener Tasche vor.
Und wenn der Kunde nie zahlt?
- Sollbesteuerung: Sie haben die 2.400 € schon bezahlt. Sie holen sie erst über die UVA zurück, wenn feststeht, dass das Geld nicht mehr kommt. Bis dahin haben Sie die Umsatzsteuer aus eigener Tasche bezahlt. Wie das geht, steht unter Kunde zahlt nicht.
- Istbesteuerung: Sie zahlen nie etwas, weil nie Geld angekommen ist.
Hatten Sie im Vorjahr höchstens 100.000 € Umsatz, können Sie die Umsatzsteuer pro Quartal oder pro Monat melden (§ 21 Abs. 2 UStG). Im Beispiel gehört die Umsatzsteuer bei der Sollbesteuerung zum 1. Quartal und ist bis 15. Mai fällig. Bei der Istbesteuerung gehört sie zum 2. Quartal und ist bis 15. August fällig.
👉 Alle Termine im Steuerkalender
Wer muss die Soll-, wer die Istbesteuerung verwenden?
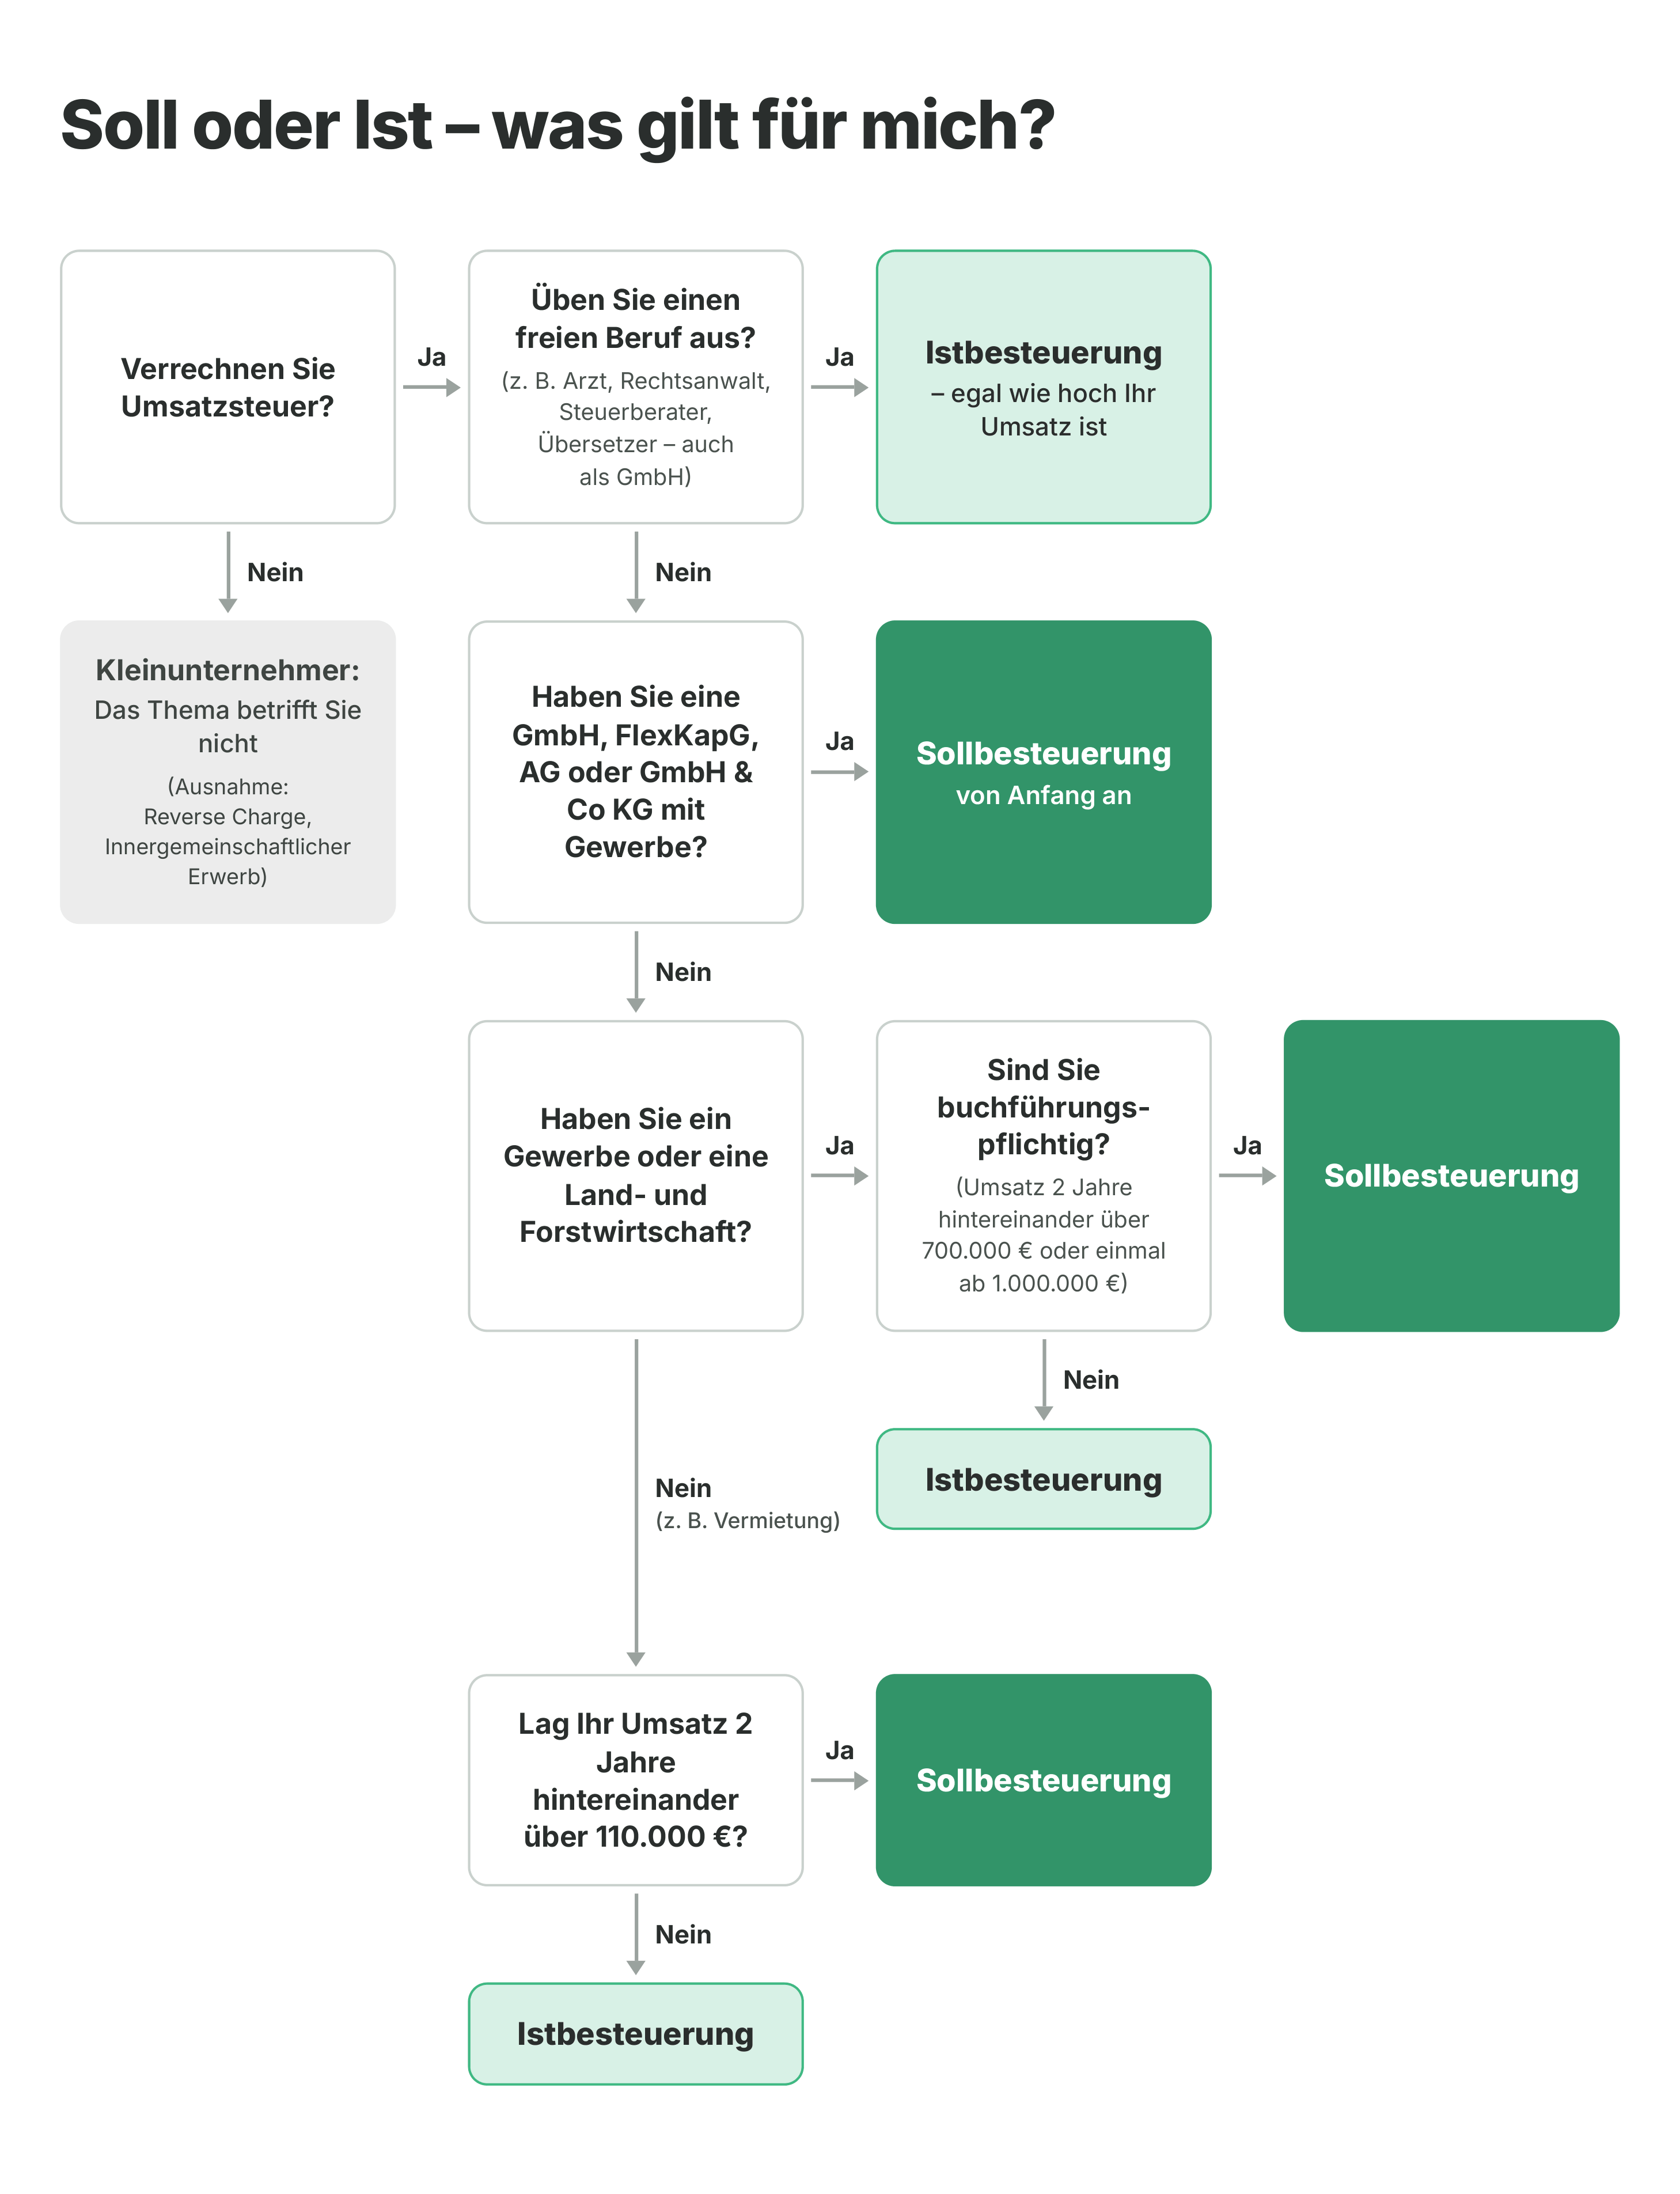
Ob für Sie die Soll- oder die Istbesteuerung gilt, hängt davon ab, womit Sie Ihr Geld verdienen (§ 17 UStG). Die meisten starten mit der Istbesteuerung. Die Tabelle zeigt, wann die Sollbesteuerung für Sie Pflicht wird.
| Womit Sie Ihr Geld verdienen | Wann wird die Sollbesteuerung zur Pflicht? |
|---|---|
| Freier Beruf, auch als GmbH (zum Beispiel Arzt, Rechtsanwalt, Steuerberater, Übersetzer) | Nie – Freiberufler bleiben bei der Istbesteuerung, egal wie hoch ihr Umsatz ist (Unternehmensserviceportal) |
| Gewerbe (zum Beispiel Handwerker, Händler, Softwareentwickler) und Land- und Forstwirtschaft | Wenn Sie buchführungspflichtig werden (= zur doppelten Buchhaltung verpflichtet) |
| Andere Einnahmen, vor allem Vermietung | Wenn Ihr Umsatz zwei Jahre hintereinander über 110.000 € liegt |
| GmbH, FlexKapG, AG oder GmbH & Co KG mit Gewerbe | Von Anfang an – diese Rechtsformen sind immer buchführungspflichtig |
So lesen Sie die Tabelle richtig:
- Freier Beruf heißt nicht Freelancer. Zu den freien Berufen zählen nur bestimmte Tätigkeiten, die im Einkommensteuergesetz aufgezählt sind (§ 22 Z 1 EStG).
- Die Grenze von 110.000 € gilt nur für die dritte Gruppe. Für Gewerbebetriebe spielt sie keine Rolle. Im Internet wird das oft verwechselt.
- Sie müssen eine Grenze zweimal hintereinander überschreiten. Liegt Ihr Umsatz im Jahr danach wieder darunter, fängt das Zählen von vorne an. Nur bei einem Gewerbe mit hohem Umsatz reicht auch ein einziges Jahr (siehe nächster Abschnitt).
- Der Wechsel passiert von selbst. Sie bekommen dafür keinen Brief vom Finanzamt (Umsatzsteuerrichtlinien Rz 2476). Sie müssen selbst darauf achten.
- Als Kleinunternehmer verrechnen Sie keine Umsatzsteuer. Dann betrifft Sie das alles nicht. Ausnahme: Reverse Charge.
Wann wird ein Gewerbe buchführungspflichtig?
Ein Einzelunternehmen mit Gewerbe oder Land- und Forstwirtschaft wird buchführungspflichtig, wenn (§ 189 UGB, § 125 BAO):
- der Umsatz zwei Jahre hintereinander über 700.000 € liegt. Dann gilt die Pflicht ab dem übernächsten Jahr.
- oder der Umsatz in einem einzigen Jahr mindestens 1.000.000 € erreicht. Dann gilt die Pflicht schon ab dem nächsten Jahr. Das gilt nicht für die Land- und Forstwirtschaft.
Ab dem Jahr, in dem die Buchführungspflicht beginnt, gilt auch die Sollbesteuerung (§ 17 Abs. 3 UStG).
Beispiel: Ihr Umsatz liegt 2025 und 2026 über der Grenze, die für Sie gilt.
- Bei Vermietung (Grenze 110.000 €) gilt die Sollbesteuerung ab 2027.
- Bei einem Gewerbe (Grenze 700.000 €) gilt sie erst ab 2028, weil die Buchführungspflicht erst dann beginnt.
Die Bundesregierung hat im April 2026 angekündigt, die Buchführungsgrenze auf 1.000.000 € anzuheben (BMF). Das ist aber noch nicht beschlossen.
Soll oder Ist bei Einnahmen-Ausgaben-Rechnern und Bilanzierern?
Die Art Ihrer Buchhaltung entscheidet nicht selbst über Soll oder Ist. Es kommt nur darauf an, ob Sie buchführungspflichtig sind:
- Einnahmen-Ausgaben-Rechner haben fast immer die Istbesteuerung. Ausnahme: Vermieter, deren Umsatz zwei Jahre hintereinander über 110.000 € liegt.
- Bilanzierer haben die Sollbesteuerung, wenn sie buchführungspflichtig sind – außer beim freien Beruf. Wer freiwillig bilanziert, für den ändert sich nichts.

Vorsteuerabzug bei Soll- und Istbesteuerung
Bei Ihren Ausgaben, also wenn Sie etwas für Ihr Unternehmen kaufen, zahlen Sie Umsatzsteuer. Diese Umsatzsteuer heißt Vorsteuer. Sie tragen sie in der UVA ein und ziehen sie dort von der Umsatzsteuer ab, die Sie Ihren Kunden verrechnet haben. Sie zahlen also weniger an das Finanzamt. Ist die Vorsteuer höher als Ihre Umsatzsteuer, bekommen Sie die Differenz zurück. In welche UVA die Vorsteuer gehört, hängt von Ihrer Besteuerung ab (§ 12 Abs. 1 UStG):
- Sollbesteuerung: sobald geliefert wurde und die Rechnung da ist. Wann Sie bezahlen, ist egal.
- Istbesteuerung: erst wenn Sie die Rechnung auch bezahlt haben. Ausnahme: Lag Ihr Umsatz im Vorjahr über 2.000.000 €, gilt dieselbe Regel wie bei der Sollbesteuerung (§ 12 Abs. 1 Z 1 lit. a UStG).
Vorsteuerabzug bei Ratenzahlung
Sie kaufen im Jänner einen Laptop um 2.000 € netto plus 400 € Umsatzsteuer. Der Laptop wird im Jänner geliefert, die Rechnung kommt im Jänner. Sie zahlen in 4 gleichen Raten von Jänner bis April.
| Monat | Vorsteuer bei Sollbesteuerung | Vorsteuer bei Istbesteuerung |
|---|---|---|
| Jänner | 400 € | 100 € |
| Februar | – | 100 € |
| März | – | 100 € |
| April | – | 100 € |
| Gesamt | 400 € | 400 € |
Am Ende ziehen Sie gleich viel ab. Bei der Sollbesteuerung nur früher.
Zahlen Sie selbst etwas an, bevor geliefert wird, dürfen Sie die Vorsteuer dafür erst abziehen, wenn Sie bezahlt haben und eine Rechnung über die Anzahlung haben. Das gilt bei Soll und Ist gleich.
Vorteile und Nachteile von Soll- und Istbesteuerung
| Sollbesteuerung | Istbesteuerung | |
|---|---|---|
| Vorteile | Bei Ausgaben: Vorsteuer wird früher abgezogen. | Bei Rechnungen an Kunden: Sie zahlen erst, wenn das Geld da ist. Kein Risiko bei Kunden, die spät oder nie zahlen. |
| Nachteile | Bei Rechnungen an Kunden: Sie zahlen die Umsatzsteuer oft, bevor der Kunde zahlt. Bei Zahlungsausfall fehlt Ihnen das Geld, bis Sie es zurückholen. | Bei Ausgaben: Sie können sich die Vorsteuer erst zurückholen, wenn Sie die Rechnung bezahlt haben. Bei Rechnungen an Kunden und bei Ausgaben: Jede Rate zählt einzeln. |
| Gut für … | Betriebe mit vielen Einkäufen oder großen Investitionen | Fast alle kleinen Unternehmer |
Für die meisten kleinen Unternehmer ist die Istbesteuerung die bessere Wahl. Sie müssen nie Umsatzsteuer für Geld vorstrecken, das Sie noch nicht haben.
Wechsel zwischen Soll- und Istbesteuerung
Die Besteuerung können Sie nur zum 1. Jänner wechseln (§ 17 Abs. 4 UStG). Es gibt zwei Arten von Wechsel:
- Automatisch: Sie überschreiten die Grenzen aus dem Abschnitt Wer muss Soll, wer Ist?. Dafür müssen Sie nichts beantragen.
- Freiwillig: Sie haben die Istbesteuerung, möchten aber lieber die Sollbesteuerung verwenden. Dafür stellen Sie beim Finanzamt einen Antrag auf Sollbesteuerung.
Antrag auf Sollbesteuerung
Den Antrag müssen Sie zu Beginn des Jahres stellen, spätestens bis zur Abgabe der ersten UVA für dieses Jahr (Umsatzsteuerrichtlinien Rz 2462). Denn schon bei der ersten Meldung muss feststehen, nach welcher Regel Sie rechnen. Die Istbesteuerung selbst müssen Sie nie beantragen.
Offene Rechnungen beim Wechsel zwischen Soll und Ist
Beim Wechsel zwischen Soll- und Istbesteuerung darf keine Umsatzsteuer doppelt gezahlt werden oder verloren gehen (§ 17 Abs. 4 UStG):
| Von Ist zu Soll | Von Soll zu Ist | |
|---|---|---|
| Offene Rechnungen an Kunden | Die Umsatzsteuer dafür zahlen Sie mit der ersten UVA nach dem Wechsel, auch wenn das Geld noch nicht da ist. | Die Umsatzsteuer dafür haben Sie schon bezahlt. In der ersten UVA nach dem Wechsel ziehen Sie diese wieder ab (Umsatzsteuerrichtlinien Rz 2480). Kommt das Geld später, zahlen Sie die Umsatzsteuer im Monat der Zahlung. |
| Offene Rechnungen von Lieferanten | Die Vorsteuer ziehen Sie ab dem Wechsel ab, auch wenn Sie noch nicht bezahlt haben (Umsatzsteuerrichtlinien Rz 2481). | Die Vorsteuer haben Sie schon abgezogen. Sie müssen nichts zurückzahlen, dürfen sie beim Bezahlen aber auch nicht noch einmal abziehen. |
Tipp: Wechseln Sie von Ist zu Soll, planen Sie das Geld für die offenen Rechnungen ein. Die Umsatzsteuer dafür ist auf einen Schlag fällig.

Sonderfälle
Kunde zahlt nicht: Uneinbringliche Forderungen bei Soll und Ist
Zahlt ein Kunde nie, fällt bei der Istbesteuerung keine Umsatzsteuer an. Bei der Sollbesteuerung gibt es die bereits bezahlte Umsatzsteuer zurück, sobald die Forderung uneinbringlich ist (§ 16 Abs. 3 UStG). Das heißt: Es steht fest, dass der Kunde nicht mehr zahlen wird, zum Beispiel weil er pleite ist. Dass der Kunde nur zu spät zahlt oder Sie Zweifel haben, reicht nicht (Umsatzsteuerrichtlinien Rz 2388).
Sobald das sicher ist, können Sie eine Stornorechnung schreiben. Legen Sie den Nachweis dazu, zum Beispiel den Insolvenzbeschluss des Gerichts. Die Korrektur gehört in die UVA genau dieses Monats, später ist es nicht mehr möglich (Umsatzsteuerrichtlinien Rz 2386). Zahlt der Kunde später doch noch, zahlen Sie die Umsatzsteuer dafür wieder an das Finanzamt.
Betriebsaufgabe bei der Istbesteuerung
Bei der Istbesteuerung hört die Umsatzsteuer nicht mit dem letzten Arbeitstag auf. Bezahlt ein Kunde eine Rechnung erst nach der Schließung Ihres Betriebs, zahlen Sie für dieses Geld noch Umsatzsteuer. Es zählt wie immer der Monat, in dem das Geld kommt (Umsatzsteuerrichtlinien Rz 199).
Bei der Sollbesteuerung haben Sie die Umsatzsteuer für alle Rechnungen schon versteuert. Da kommt nichts mehr nach.
Verkaufen Sie Ihren ganzen Betrieb, gilt für diesen Verkauf immer die Sollbesteuerung, auch wenn Sie sonst die Istbesteuerung haben (Umsatzsteuerrichtlinien Rz 2506).
Reverse Charge und Geschäfte mit dem Ausland
Bei Reverse Charge zählt der Monat der Leistung, auch wenn Sie die Istbesteuerung haben. Wann Sie die Rechnung bezahlen, ist egal (§ 19 Abs. 2 Z 1 lit. b UStG). Zwei Ausnahmen:
- Zahlen Sie schon vor der Leistung, zählt der Monat Ihrer Zahlung.
- Bei Bauleistungen rutscht die Umsatzsteuer einen Monat nach hinten, wenn die Rechnung erst nach dem Monat der Leistung kommt. Bei Dienstleistungen aus dem Ausland gibt es das nicht.
Reverse Charge heißt: Nicht Ihr Lieferant schuldet die Umsatzsteuer, sondern Sie. Das gilt zum Beispiel für:
- Dienstleistungen von Firmen aus dem Ausland, etwa Werbung auf Google oder ein Software-Abo aus den USA
- Bauleistungen innerhalb von Österreich, wenn Sie selbst Bauleistungen erbringen
Die Umsatzsteuer dafür ziehen Sie in derselben UVA gleich wieder als Vorsteuer ab, auch ohne Zahlung (§ 12 Abs. 1 Z 3 UStG). Unterm Strich zahlen Sie also nichts. Ausnahme Kleinunternehmer: Sie dürfen keine Vorsteuer abziehen und zahlen diese Umsatzsteuer wirklich – im Monat der Leistung.
Bei Geschäften mit dem Ausland kommt es nicht auf die Zahlung an:
| Geschäft | Was zählt? |
|---|---|
| Dienstleistung von einer Firma aus dem Ausland kaufen (Reverse Charge) | Der Monat der Leistung. Eine späte Rechnung verschiebt nichts. |
| Ware aus einem EU-Land kaufen (innergemeinschaftlicher Erwerb) | Das Rechnungsdatum, spätestens der 15. des Monats nach der Lieferung (Unternehmensserviceportal) |
| Ware aus einem Land außerhalb der EU kaufen (Einfuhr) | Die Einfuhrumsatzsteuer verlangt der Zoll bei der Einfuhr. Als Vorsteuer abziehen dürfen Sie sie, sobald sie bezahlt oder auf Ihrem Steuerkonto beim Finanzamt verbucht ist (§ 12 Abs. 1 Z 2 UStG). |
| Ware an eine Firma in einem anderen EU-Land verkaufen (innergemeinschaftliche Lieferung) | Sie verrechnen keine Umsatzsteuer. In die Zusammenfassende Meldung kommt die Lieferung, egal wann Ihr Kunde zahlt. |
Hat das etwas mit „Soll und Haben“ zu tun?
Nein. „Soll und Haben“ sind die zwei Seiten eines Kontos in der doppelten Buchhaltung. Mit der Sollbesteuerung hat das nichts zu tun.
Das „Soll“ in Sollbesteuerung meint den Betrag, den Ihr Kunde bezahlen soll. Das „Ist“ in Istbesteuerung meint das Geld, das wirklich da ist.
Zusammenfassung
Soll- und Istbesteuerung regeln nur, wann Sie die Umsatzsteuer an das Finanzamt zahlen. Bei der Sollbesteuerung zählt der Monat, in dem Sie gearbeitet haben. Bei der Istbesteuerung zählt der Monat, in dem das Geld kommt. Freiberufler, kleinere Gewerbebetriebe und kleinere Vermieter haben automatisch die Istbesteuerung und müssen dafür nichts tun.
Häufige Fragen zur Soll- und Istbesteuerung
Was ist der Unterschied zwischen Soll- und Istbesteuerung?
Bei der Sollbesteuerung gehört die Umsatzsteuer zu dem Monat, in dem Sie geliefert oder gearbeitet haben. Bei der Istbesteuerung gehört sie zu dem Monat, in dem Ihr Kunde bezahlt hat. Davon hängt ab, in welche UVA die Umsatzsteuer kommt und wann Sie sie an das Finanzamt zahlen.
Welche Umsatzgrenze gilt für die Istbesteuerung?
Das hängt davon ab, womit Sie Ihr Geld verdienen. Freiberufler haben keine Grenze, sie bleiben immer bei der Istbesteuerung. Bei einem Gewerbe gilt die Istbesteuerung, bis Sie buchführungspflichtig werden. Das passiert, wenn Ihr Umsatz zwei Jahre hintereinander über 700.000 € liegt. Oder wenn er in einem einzigen Jahr mindestens 1.000.000 € erreicht. Die Grenze von 110.000 € gilt nur für andere Einnahmen, vor allem für Vermietung. Liegt Ihr Umsatz dort zwei Jahre hintereinander darüber, gilt ab dem nächsten Jahr die Sollbesteuerung.
Muss ich die Istbesteuerung beantragen?
Nein. Die Istbesteuerung gilt automatisch. Einen Antrag brauchen Sie nur, wenn Sie freiwillig zur Sollbesteuerung wechseln möchten. Diesen Antrag stellen Sie beim Finanzamt zu Beginn des Jahres, spätestens bis zu Ihrer ersten UVA für dieses Jahr.
Ich gründe gerade: Habe ich die Soll- oder die Istbesteuerung?
Als Einzelunternehmer mit Gewerbe, als Freiberufler oder als kleinerer Vermieter haben Sie automatisch die Istbesteuerung. Gründen Sie eine GmbH mit Gewerbe, gilt von Anfang an die Sollbesteuerung. Sind Sie Kleinunternehmer und verrechnen keine Umsatzsteuer, betrifft Sie das Thema nicht. Ausnahme: Reverse Charge, zum Beispiel bei Dienstleistungen aus dem Ausland.
Gilt für eine GmbH die Soll- oder Istbesteuerung?
Eine GmbH mit Gewerbe hat von Anfang an die Sollbesteuerung, weil sie immer buchführungspflichtig ist. Übt die GmbH einen freien Beruf aus, zum Beispiel als Steuerberatungs- oder Rechtsanwalts-GmbH, gilt die Istbesteuerung.
Wann darf ich bei der Istbesteuerung die Vorsteuer abziehen?
Bei der Istbesteuerung ziehen Sie die Vorsteuer aus Ihren Ausgaben erst ab, wenn Sie die Rechnung bezahlt haben. Dass die Rechnung da ist, reicht nicht. Ausnahme: Lag Ihr Umsatz im Vorjahr über 2.000.000 €, gilt dieselbe Regel wie bei der Sollbesteuerung.
Wie funktioniert der Vorsteuerabzug bei Ratenzahlung?
Bei der Sollbesteuerung ziehen Sie die ganze Vorsteuer auf einmal ab, sobald geliefert wurde und die Rechnung da ist. Die Raten spielen keine Rolle. Bei der Istbesteuerung ziehen Sie die Vorsteuer Stück für Stück ab – jeweils in dem Monat, in dem Sie eine Rate zahlen. Am Ende ziehen Sie gleich viel ab.
Was passiert, wenn mein Kunde nicht zahlt?
Bei der Istbesteuerung passiert nichts: Ohne Zahlung zahlen Sie auch keine Umsatzsteuer. Bei der Sollbesteuerung müssen Sie die Umsatzsteuer trotzdem zahlen. Steht fest, dass das Geld nicht mehr kommt, zum Beispiel weil der Kunde pleite ist, können Sie eine Stornorechnung schreiben und den Nachweis dazulegen, zum Beispiel den Insolvenzbeschluss. Die Umsatzsteuer können Sie sich in der UVA genau dieses Monats zurückholen – später geht es nicht mehr. Dass der Kunde nur spät zahlt, reicht nicht. Zahlt er später doch, zahlen Sie die Umsatzsteuer wieder an das Finanzamt.
Hat die Sollbesteuerung etwas mit „Soll und Haben“ zu tun?
Nein. „Soll und Haben“ sind die zwei Seiten eines Kontos in der doppelten Buchhaltung. Das „Soll“ in Sollbesteuerung meint den Betrag, den Ihr Kunde bezahlen soll. Das „Ist“ in Istbesteuerung meint das Geld, das wirklich da ist.
Quellen: RIS: § 17 Umsatzsteuergesetz, RIS: § 19 Umsatzsteuergesetz, RIS: § 12 Umsatzsteuergesetz, RIS: § 16 Umsatzsteuergesetz, RIS: § 21 Umsatzsteuergesetz, RIS: § 125 Bundesabgabenordnung, RIS: § 189 Unternehmensgesetzbuch, BMF: Umsatzsteuerrichtlinien, Istbesteuerung, Unternehmensserviceportal: Zeitpunkt des Entstehens der Steuerschuld, WKO: Soll- und Istbesteuerung
Michael ist Gründer von kalkül. Er hat es sich zur Aufgabe gemacht, das Leben von österreichischen Klein- und Einzelunternehmern zu vereinfachen.