Stornorechnung: Muster, Vorlage und Anleitung
- Michael Leister
- Aktualisiert:
- Unternehmensratgeber
- Rechnungen & Buchhaltung

Eine Stornorechnung hebt eine bereits ausgestellte Rechnung vollständig auf. Sie übernimmt alle Positionen der ursprünglichen Rechnung mit negativem Vorzeichen und verweist auf Nummer und Datum der Originalrechnung. Die Stornorechnung erhält eine eigene, fortlaufende Rechnungsnummer. Falls Sie danach eine korrigierte Rechnung für Ihren Kunden benötigen, stellen Sie eine neue Rechnung mit einer neuen Rechnungsnummer aus.
Wichtig: Eine Stornorechnung wird häufig mit einer Gutschrift verwechselt. Den Unterschied erklären wir weiter unten.
Stornorechnung Vorlage und Muster zum Download
Beide Vorlagen sind kostenlose Word-Dateien und bereits als Stornorechnung aufgebaut – mit eigener Rechnungsnummer, Verweis auf die Originalrechnung und negativen Beträgen. Es müssen nur noch die eigenen Daten und Angaben zur Originalrechnung eingetragen werden.

Word-Datei für Unternehmen, die mit Umsatzsteuer verrechnen.

Word-Datei für Kleinunternehmer, ohne Umsatzsteuer.
Was ist eine Stornorechnung?
Eine Stornorechnung ist ein eigener Beleg, mit dem eine bereits ausgestellte Rechnung vollständig aufgehoben wird. Dazu werden die Positionen der Originalrechnung mit negativen Beträgen übernommen. Rechnung und Stornorechnung gleichen sich damit aus.
Wichtig: Die Originalrechnung wird dabei nicht gelöscht oder überschrieben.Ausgestellte Rechnungen müssen grundsätzlich sieben Jahre aufbewahrt werden (§ 11 Abs. 2 UStG). Auch nachträgliche Änderungen an Aufzeichnungen müssen nachvollziehbar bleiben (§ 131 BAO). Deshalb bleibt die ursprüngliche Rechnung bestehen und wird durch die Stornorechnung ausgeglichen.
Eine Rechnung kann grundsätzlich nur von dem Unternehmen korrigiert werden, das sie ausgestellt hat (Umsatzsteuerrichtlinien Rz 1738, WKO). Ihr Kunde darf Ihre Rechnung also nicht einfach selbst abändern, sondern muss bei Fehlern eine Stornierung oder Korrektur von Ihnen anfordern.
Wann brauchen Sie eine Stornorechnung?
Eine Stornorechnung brauchen Sie immer dann, wenn die gesamte Rechnung aufgehoben werden soll. Typische Fälle in der Praxis sind:
- Falscher Kunde: Die Rechnung wurde an den falschen Empfänger ausgestellt oder enthält wesentliche Fehler im Firmennamen bzw. der Adresse.
- Doppelte Verrechnung: Dieselbe Leistung oder Ware wurde versehentlich zweimal abgerechnet.
- Stornierter Auftrag oder Rücksendung: Der Auftrag wurde abgesagt, die Leistung nicht erbracht oder die Ware vollständig zurückgegeben.
- Mehrere Fehler auf einmal: Oft ist eine vollständige Stornierung mit einer neuen Rechnung übersichtlicher als viele Einzelkorrekturen.
- Umsatzsteuer falsch ausgewiesen: Zum Beispiel wenn 20 % statt 10 % berechnet wurde oder als Kleinunternehmer versehentlich Umsatzsteuer ausgewiesen wurde. Eine falsch ausgewiesene Umsatzsteuer schulden Sie dem Finanzamt, bis sie offiziell korrigiert wird (§ 11 Abs. 12 UStG).
Wann brauchen Sie keine Stornorechnung?
Nicht jede Änderung bedeutet, dass Sie die ganze Rechnung stornieren müssen:
- Nachträglicher Rabatt, Skonto oder Preisnachlass: Wird der Rechnungsbetrag nachträglich gemindert, etwa wegen eines Mangels oder eines gewährten Rabatts, muss die ursprüngliche Rechnung nicht gleich komplett storniert werden (§ 16 UStG, WKO). Die Umsatzsteuer wird entsprechend angepasst (§ 16 UStG). Für die Dokumentation können Sie eine Berichtigung oder eine Rechnung mit negativem Betrag über die Differenz ausstellen (WKO). So sind die Änderungen von Rechnungsbetrag und Umsatzsteuer nachvollziehbar.
- Fehlende oder falsche Angaben korrigieren: Fehlt auf der Rechnung eine Angabe (z.B. die UID-Nummer des Kunden) oder ist eine Angabe falsch, reicht eine Berichtigung mit Verweis auf die Originalrechnung (Umsatzsteuerrichtlinien Rz 1533).
- Dieselbe Rechnungsnummer wiederverwenden: Wenn Sie eine berichtigte Rechnung mit der ursprünglichen Rechnungsnummer ausstellen, ergänzen Sie auf der Rechnung oder im Rechnungstext einen Hinweis wie „Berichtigte Rechnung“ und verweisen Sie auf die ursprüngliche Rechnung (WKO).
- Mehrere Rechnungen auf einmal korrigieren: Es ist erlaubt, mit einer einzigen Berichtigung mehrere Rechnungen gleichzeitig zu korrigieren. Das nennt man Sammelberichtigung.
Welcher Beleg für welchen Fall passt, zeigt die Übersicht weiter unten.
Wie muss eine Stornorechnung aussehen?
Eine Stornorechnung muss die erforderlichen Pflichtangaben für Rechnungen enthalten und eindeutig auf die ursprüngliche Rechnung verweisen. Außerdem müssen Sie nachweisen können, dass Sie die Stornorechnung an Ihren Kunden übermittelt haben (Umsatzsteuerrichtlinien Rz 1533).
Für die Praxis können Sie sich an diesem Aufbau orientieren:
- Name und Anschrift: Ihre Daten und die Ihres Kunden – exakt wie auf der Originalrechnung.
- Eigene, fortlaufende Nummer: Die Stornorechnung benötigt eine eigene, fortlaufende Nummer. Sie können dafür auch einen eigenen Nummernkreis verwenden, zum Beispiel ST-2026-001 (§ 11 Abs. 1 Z 3 lit. h UStG).
- Aktuelles Ausstellungsdatum: Geben Sie das Datum an, an dem Sie die Stornorechnung ausstellen – nicht das Datum der Originalrechnung.
- Beschreibung und Lieferdatum: Geben Sie die Positionen und das Lieferdatum wie auf der Originalrechnung an.
- Verweis auf die Originalrechnung: Nennen Sie die Nummer und das Datum der ursprünglichen Rechnung, zum Beispiel „Storno zu Rechnung 2026-009 vom 31.01.2026“.
- Bezeichnung „Stornorechnung“: So ist sofort erkennbar, dass die Rechnung vollständig aufgehoben wird. Die Bezeichnung selbst ist nicht vorgeschrieben.
- Negative Beträge: Geben Sie die zu stornierenden Beträge mit einem Minuszeichen an. Das gilt für den Nettobetrag, die Umsatzsteuer und den Gesamtbetrag. Am einfachsten ist es, eine negative Menge oder einen negativen Einzelpreis zu verwenden. Der Steuersatz bleibt unverändert.
- Sonderhinweise der Originalrechnung: Übernehmen Sie auch erforderliche Hinweise, die für die Rechnung gelten – zum Beispiel den Hinweis auf die Kleinunternehmerregelung oder auf Reverse Charge.
Einen Grund für das Storno verlangt das Gesetz nicht. Ein kurzer Satz wie „Stornierung wegen falscher Rechnungsadresse“ erspart Ihrem Kunden aber unnötige Rückfragen.
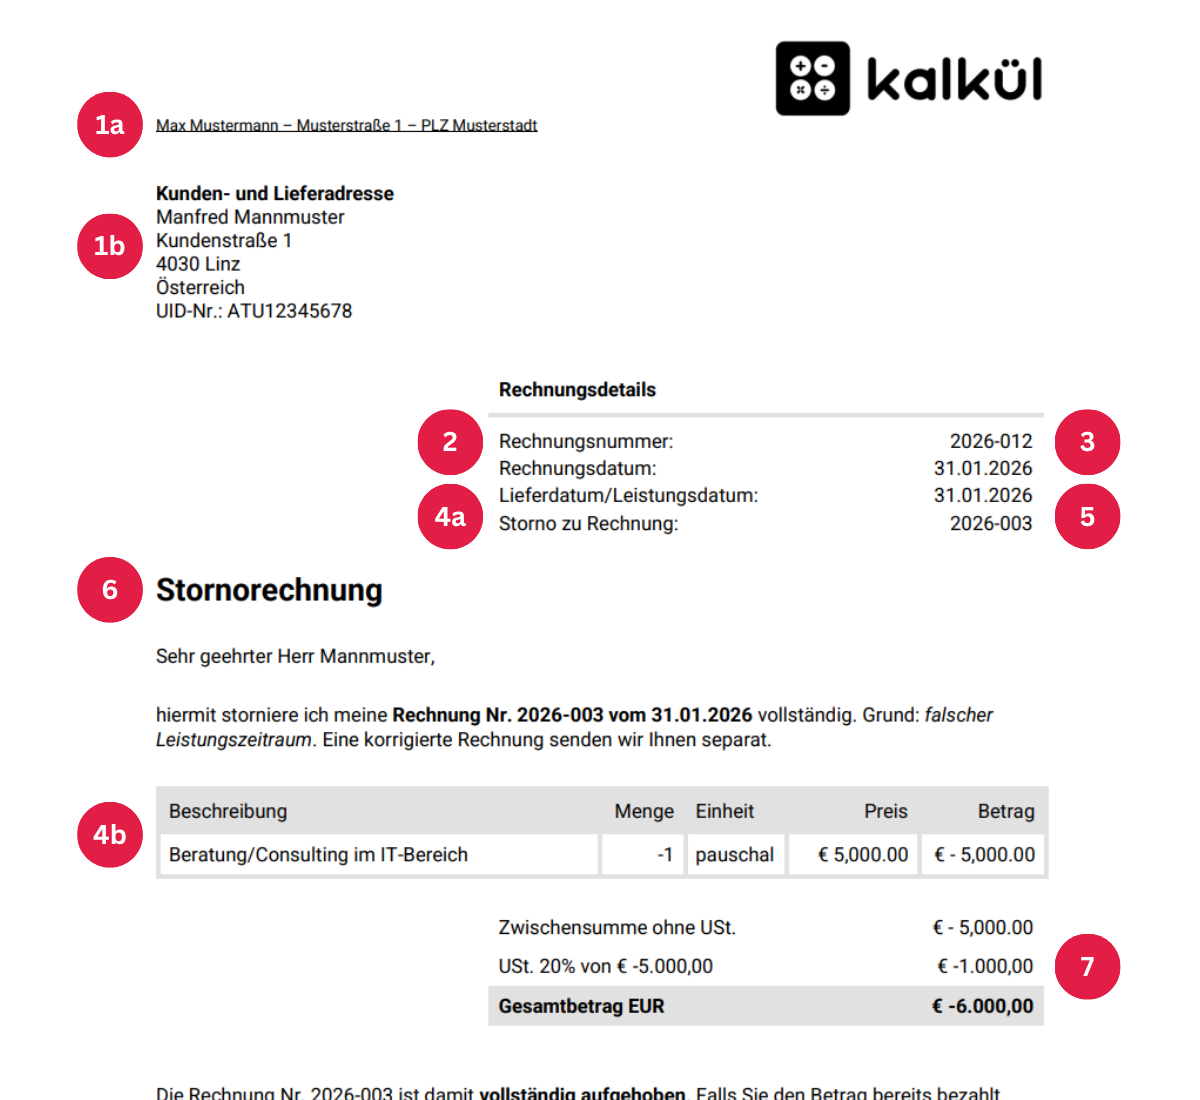
Stornorechnung schreiben: Anleitung in 4 Schritten
- Originalrechnung aufbewahren. Nicht löschen, nicht überschreiben. Sie bleibt in Ihrer Buchhaltung.
- Stornorechnung erstellen. Übernehmen Sie die Positionen der Originalrechnung mit negativen Beträgen, vergeben Sie eine neue Rechnungsnummer und geben Sie das aktuelle Datum an. Verweisen Sie außerdem auf die Originalrechnung, zum Beispiel: „Diese Stornorechnung hebt die Rechnung RE-2026-009 vom 31.01.2026 vollständig auf.“
- An den Kunden schicken. Die Korrektur wird erst wirksam, wenn Ihr Kunde sie erhält (WKO). Ein einfacher E-Mail-Versand reicht aus – bewahren Sie die gesendete E-Mail als Nachweis auf.
- Bei Bedarf neue Rechnung ausstellen. Wenn die Leistung weiterhin verrechnet werden soll, stellen Sie eine neue Rechnung mit einer neuen Rechnungsnummer und den richtigen Angaben aus. Ein Hinweis auf die Stornorechnung erleichtert die Zuordnung.
Beispiel: Zu viele Stunden verrechnet
Sie haben für einen Kunden 45 Stunden zu je 100,00 € gearbeitet, aber versehentlich 50 Stunden verrechnet. So sehen die drei Belege aus:
| Beleg | Nummer | Netto | USt. 20 % | Gesamt |
|---|---|---|---|---|
| Originalrechnung | RE-2026-009 | 5.000,00 € | 1.000,00 € | 6.000,00 € |
| Stornorechnung | RE-2026-012 | -5.000,00 € | -1.000,00 € | -6.000,00 € |
| Neue Rechnung | RE-2026-013 | 4.500,00 € | 900,00 € | 5.400,00 € |
Hinweis: Die Rechnungsnummern in diesem Beispiel sind fortlaufend. Die dazwischenliegenden Nummern (RE-2026-010 und 011) wurden in der Zwischenzeit für andere Rechnungen verwendet.
Hat der Kunde die ursprünglichen 6.000,00 € bereits überwiesen, haben Sie für die finanzielle Abwicklung zwei Möglichkeiten:
- Nur die Differenz ausgleichen: Sie überweisen dem Kunden einfach die Differenz von 600,00 € zurück (oder verrechnen diesen Betrag direkt mit der nächsten Rechnung).
- Komplett zurückerstatten: Sie überweisen die gesamten 6.000,00 € der stornierten Rechnung zurück und der Kunde begleicht danach die neue Rechnung über 5.400,00 €.
Beide Varianten führen zum gleichen Ergebnis. Welche Sie wählen, stimmen Sie am besten kurz mit Ihrem Kunden ab.

Stornorechnung, negative Rechnung oder Gutschrift: Welcher Beleg passt?
Diese drei Belege werden in der Praxis häufig verwechselt. Die Übersicht zeigt, welches Dokument zu welcher Situation passt:
| Situation | Empfohlener Beleg | Wer stellt ihn aus? |
|---|---|---|
| Rechnung soll komplett aufgehoben werden (falscher Kunde, doppelt verrechnet, Auftrag abgesagt) | Stornorechnung, danach bei Bedarf eine neue Rechnung | Verkäufer / Dienstleister |
| Nachträglicher Rabatt, Skonto oder Preisnachlass wegen Mangel | Keine Stornorechnung nötig; Zur Dokumentation eine negative Rechnung über die Differenz | Verkäufer / Dienstleister |
| Einzelne Position oder Angabe falsch | Korrigierende Rechnung mit Verweis auf das Original: falsche Position mit negativer Menge aufheben und richtige Position hinzufügen | Verkäufer / Dienstleister |
| Der Kunde rechnet die Leistung des Anbieters selbst ab (z.B. Provisionen, Holz- oder Milchlieferungen) | Gutschrift (nur mit vorheriger Vereinbarung) | Kunde / Auftraggeber |
| Sie schicken Ware an einen Lieferanten zurück | Stornorechnung bzw. negative Rechnung des Lieferanten – oder Ihre eigene Belastungsnote | Lieferant oder Sie |
Im Umsatzsteuerrecht ist eine Gutschrift eine Abrechnung, die der Kunde als Leistungsempfänger für den Lieferanten ausstellt (§ 11 Abs. 7 und 8 UStG).
Eine Stornorechnung stellt man hingegen selbst aus, um eine bereits verschickte Rechnung aufzuheben.
Mehr zur echten Gutschrift erfahren Sie in unserem Ratgeber zur Gutschrift.
Was passiert mit der Umsatzsteuer?
Mit einer Rechnungssoftware ist die Umsatzsteuer-Korrektur völlig unkompliziert – bei manuellen Vorlagen muss man genau hinsehen. Das Grundprinzip lautet: Die Umsatzsteuer wird exakt im selben Ausmaß negativ gegengerechnet.
- Vollständige Stornierung: Die gesamte ursprüngliche Rechnung wird mit negativem Vorzeichen vollständig ausgeglichen. Beispiel: Eine Rechnung über 1.000,00 € netto und 200,00 € Umsatzsteuer wird mit einer Rechnung über -1.000,00 € netto und -200,00 € storniert.
- Teilweise Korrektur: Nur der betroffene Teilbetrag wird korrigiert. Haben Sie beispielsweise 500,00 € netto zu viel verrechnet, korrigieren Sie auch die darauf entfallende Umsatzsteuer von 100,00 €.
- Kleinunternehmer: Sie weisen keine Umsatzsteuer aus. Bei einer Stornorechnung gibt es daher auch keinen Umsatzsteuerbetrag, den Sie korrigieren müssen.
Wann buchen Sie die Korrektur in der UVA?
Das Wichtigste vorweg: Eine bereits abgegebene Umsatzsteuervoranmeldung (UVA) wird grundsätzlich nicht rückwirkend geändert. Die Korrektur erfolgt in der aktuellen UVA.
Der genaue Zeitpunkt hängt von Ihrer Besteuerungsart ab:
- Bei Ist-Besteuerung:
- Rechnung war noch nicht bezahlt: Da Sie vom Kunden noch kein Geld erhalten haben, entsteht kein Korrekturbedarf in der UVA.
- Rechnung wurde bereits bezahlt: Buchen Sie die Korrektur in der UVA des Zeitraums, in dem Sie den Betrag an den Kunden zurücküberweisen (§ 16 UStG).
- Bei Soll-Besteuerung: Die Korrektur erfolgt in der UVA des Monats, in dem die Stornorechnung ausgestellt und dem Kunden zugestellt wird.
Anders ist es, wenn die UVA selbst falsch oder unvollständig war. Haben Sie zum Beispiel einen Umsatz vergessen, die Umsatzsteuer falsch berechnet oder einen Betrag versehentlich doppelt erfasst, müssen Sie die betreffende UVA berichtigen.
Wie buchen Sie eine Stornorechnung?
In der Einnahmen-Ausgaben-Rechnung zählt, wann Geld fließt – nicht, wann Sie eine Rechnung schreiben:
- Die Rechnung war noch nicht bezahlt: Dann haben Sie noch keine Einnahme gebucht. Rechnung und Stornorechnung heben sich auf, es gibt nichts zu buchen.
- Die Rechnung war bezahlt und Sie zahlen zurück: Die Rückzahlung buchen Sie als negative Einnahme an dem Tag, an dem das Geld Ihr Konto verlässt.
- Sie stellen nach dem Storno eine neue Rechnung aus: Diese buchen Sie als Einnahme, sobald der Kunde sie bezahlt.
Praxis-Tipp für Istbesteuerer
Wenn eine Rechnung noch nicht bezahlt wurde, müssen Sie als Istbesteuerer nicht zwingend eine Stornorechnung ausstellen. Sie können die Rechnung in Ihrer Buchhaltung auch einfach als „Erledigt ohne Zahlung“ vermerken. Das gilt aber nur, wenn die Rechnung selbst korrekt war: Ist sie falsch (z.B. doppelt verrechnet oder zu viel Umsatzsteuer), müssen Sie diese trotzdem stornieren oder berichtigen.
In kalkül lässt sich die Rechnung in diesem Fall direkt als „Erledigt mit Teilzahlung“ abschließen – ganz ohne Stornorechnung für den Restbetrag. Eine Stornorechnung auszustellen ist zwar jederzeit möglich, gesetzlich aber nicht notwendig.

Häufige Fehler bei Stornorechnungen
- Originalrechnung gelöscht oder überschrieben: Löschen oder überschreiben Sie die ursprüngliche Rechnung nicht. Sie muss weiterhin nachvollziehbar bleiben.
- Datum der Originalrechnung übernommen: Verwenden Sie das Datum, an dem Sie die Stornorechnung erstellen.
- Beträge positiv statt negativ: Übernehmen Sie die Positionen der Originalrechnung mit negativen Beträgen.
- Kein Verweis auf die Originalrechnung: Geben Sie die Nummer und das Datum der ursprünglichen Rechnung an.
- „Gutschrift“ statt „Stornorechnung“: Verwenden Sie die Bezeichnung „Stornorechnung“ und nicht „Gutschrift“.
- Nicht verschickt: Die Berichtigung muss dem Kunden nachweislich zugehen.
- Nur die notwendige Korrektur vornehmen: Muss beispielsweise nur ein Rabatt oder eine einzelne Position korrigiert werden, reicht oft eine Korrektur über die Differenz statt einer vollständigen Stornierung.
Quellen: WKO: Berichtigung von Rechnungen, RIS: § 11 UStG, RIS: § 16 UStG, RIS: § 131 BAO, BMF: Umsatzsteuerrichtlinien, Rechnungsberichtigung, BMF: Umsatzsteuerrichtlinien, Unrichtiger Steuerausweis
Häufig gestellte Fragen zur Stornorechnung
Was ist eine Stornorechnung?
Eine Stornorechnung ist ein eigener Beleg, der eine bereits verschickte Rechnung vollständig aufhebt. Dazu werden die Positionen der Originalrechnung mit negativen Beträgen übernommen. Rechnung und Stornorechnung gleichen sich damit aus. Die Originalrechnung wird dabei nicht gelöscht oder überschrieben.
Wie muss eine Stornorechnung aussehen?
Eine besondere Form ist gesetzlich nicht vorgeschrieben. Wichtig ist, dass die Stornorechnung eindeutig auf die ursprüngliche Rechnung verweist und dem Kunden übermittelt wird. Bewährt haben sich außerdem die Bezeichnung „Stornorechnung“, eine eigene Rechnungsnummer, das aktuelle Datum und Beträge mit Minus.
Braucht eine Stornorechnung eine eigene Rechnungsnummer?
Ja, eine Stornorechnung erhält eine eigene, fortlaufende Rechnungsnummer. Sie können dafür auch einen eigenen Nummernkreis verwenden, zum Beispiel ST-2026-001. Wenn Sie stattdessen eine berichtigte Rechnung unter der ursprünglichen Nummer ausstellen, muss daraus eindeutig hervorgehen, dass es sich um eine Berichtigung handelt.
Ist eine Stornorechnung dasselbe wie eine Gutschrift?
Nein. Eine Stornorechnung stellt der Unternehmer selbst aus, um eine bereits ausgestellte Rechnung aufzuheben. Eine Gutschrift dagegen ist eine Abrechnung, die der Leistungsempfänger für den leistenden Unternehmer ausstellt. Mehr dazu erfahren Sie im Ratgeber zur Gutschrift.
Kann ich eine Rechnung nur teilweise stornieren?
Wenn nur ein Teil der Rechnung korrigiert werden muss, ist eine vollständige Stornorechnung meist nicht notwendig. Stellen Sie stattdessen einen Beleg (z.B. neue Rechnung mit negativen Beträgen) über den Differenzbetrag aus und verweisen Sie darin auf die Originalrechnung. Bei einem nachträglichen Preisnachlass oder Skonto ist eine Berichtigung bzw. Korrektur gesetzlich gar nicht nötig – zur Dokumentation hilft eine negative Rechnung trotzdem.
Wie korrigiere ich einen Fehler in einer Rechnung?
Ist die gesamte Rechnung falsch oder sind darin mehrere Fehler enthalten, stornieren Sie sie vollständig und stellen Sie anschließend eine neue Rechnung mit einer neuen Rechnungsnummer aus. Betrifft der Fehler nur eine einzelne Position oder Angabe, reicht eine entsprechende Korrektur. Bei einer falschen Position können Sie diese beispielsweise mit einem negativen Betrag aufheben und die richtige Position ergänzen.
Muss der Kunde der Stornorechnung zustimmen?
Nein. Berichtigen darf grundsätzlich nur, wer die Rechnung ausgestellt hat – dafür braucht es keine Zustimmung. Wirksam wird die Berichtigung aber erst, wenn sie beim Kunden nachweislich angekommen ist. Was der Kunde am Ende zahlt, regelt Ihr Vertrag mit ihm, nicht die Stornorechnung.
Müssen Kleinunternehmer eine Stornorechnung schreiben?
Das hängt davon ab, ob die Rechnung bereits bezahlt wurde. Wurde die Rechnung noch nicht bezahlt, müssen Sie als Kleinunternehmer nicht zwingend eine Stornorechnung ausstellen. Sie können die Rechnung in Ihrer Buchhaltung entsprechend als erledigt ohne Zahlung dokumentieren. Hat der Kunde die Rechnung bereits bezahlt und Sie wollen den Betrag zurücküberweisen, sollten Sie die Zahlung mit einer Stornorechnung nachvollziehbar korrigieren. Die Stornorechnung verweist auf die ursprüngliche Rechnung und enthält die Beträge mit negativem Vorzeichen.
Was passiert mit der Umsatzsteuer bei einer Stornorechnung?
Bei einer vollständigen Stornierung wird die ursprünglich ausgewiesene Umsatzsteuer im gleichen Ausmaß negativ korrigiert. Wurden beispielsweise 1.000,00 € netto und 200,00 € Umsatzsteuer verrechnet, enthält die Stornorechnung -1.000,00 € netto und -200,00 € Umsatzsteuer.
Wann muss ich eine Stornorechnung in der UVA berücksichtigen?
Das hängt von Ihrer Besteuerungsart ab. Bei Ist-Besteuerung ist entscheidend, ob die ursprüngliche Rechnung bereits bezahlt wurde. Bei einer bereits bezahlten Rechnung erfolgt die Korrektur grundsätzlich in dem Zeitraum, in dem Sie den Betrag an den Kunden zurückzahlen. Bei Soll-Besteuerung erfolgt die Korrektur in dem Zeitraum, in dem die Stornorechnung ausgestellt und dem Kunden zugestellt wird.
Muss ich eine unbezahlte Rechnung als Istbesteuerer stornieren?
Nein, nicht zwingend. Wurde die Rechnung noch nicht bezahlt und wird die Leistung nicht mehr verrechnet, kann die Rechnung in der Buchhaltung entsprechend als erledigt ohne Zahlung dokumentiert werden. Eine Stornorechnung ist aber weiterhin möglich.
Kann ich eine Rechnung in kalkül stornieren?
Ja. In kalkül können Sie aus einer bestehenden Rechnung mit einem Klick eine Stornorechnung erstellen. Die Positionen, Beträge und der Bezug zur Originalrechnung werden dabei übernommen. Anschließend können Sie die Stornorechnung bearbeiten und an Ihren Kunden senden.
Michael ist Gründer von kalkül. Er hat es sich zur Aufgabe gemacht, das Leben von österreichischen Klein- und Einzelunternehmern zu vereinfachen.